


Muhasebe ve vergi meslek mensuplarının gündemini bir yılı aşkın süredir işgal eden enflasyon düzeltmesi -bir sonraki düzeltme çalışmalarına kadar, şimdilik- tamamlandı. Enflasyon düzeltmesi hakkında ülke çapında olağanüstü nicelikte ve nitelikte içerikler üretildi; üretilmeye de devam ediliyor. Aydınlatılan ve aydınlatılmaya çalışılan onlarca konunun yanı sıra, karanlıkta kalmış konular da bulunuyor. Karanlığın bir kısmı ihtilaflardan, öteki kısmı dikkat çekmemekten kaynaklanıyor.
Dikkat çekmeyen noktalardan biri ise yalnızca meslek mensuplarını değil, sermayedarlar ve Borsa İstanbul (BİST) yatırımcıları dahil milyonlarca kişiyi ilgilendiriyor.
Enflasyon ve enflasyon düzeltmesinin temelleri
Enflasyon, pandemiden beri ülkemizde hemen herkesin muzdarip olduğu, kitabi tanımlamalara ihtiyaç duymadan idrak ettiği bir iktisadi durumdur. Enflasyonun en temel sebebi ise dolaşımdaki paranın piyasadaki mal ve hizmetlerden fazla olmasıdır. Diğer bir deyişle, enflasyonun olduğu ortamda ya yersiz miktarda bir para yaratımı ya da yetersiz miktarda bir mal/hizmet arzı söz konusudur. Veya daha fenası, bu iki sebep birlikte mevcuttur.
Sebebi ne olursa olsun günümüzde mal ve hizmet fiyatlarının tahammül edilemez düzeyde arttığı hepimizin malumudur. Bu durum yalnızca gündelik hayatı idame ettirmeyi değil; meslek mensuplarının mesleki hayatlarını idame ettirmesini de güçleştirmektedir.
Şöyle ki; mali nitelikteki işlem ve olayları kaydedilmesi, sınıflandırılması, özetlenmesi, analizi, yorumlanması işleri ile iştigal eden meslek mensupları, mevcut hesap teknikleri ile özetleme, analiz ve yorumlama işlevlerini gerçekleştiremeyecek durumdadır. Zira paranın kaydetme tarihi ile özetleme tarihi arasında kaybettiği değer, gerçeği birebir yansıtan bir raporlama yapabilmeyi olanaksız kılmaktadır.
Örneğin, 01.01.2023 tarihinde işletme bünyesine 10 bin TL bedel ile alınmış cep telefonu, bu işlemin bilançoda raporlanacağı 06.05.2024 tarihine kadar en az 20 bin TL edecektir. Hatta örneği dramatikleştirmek gerekirse, telefon bu yazının okunmaya başlandığı üç dakika içerisinde bir defa daha zamlanarak 25 bin TL seviyesine erişebilir!
Hal böyleyken, esas değeri 20 (belki 25) bin TL olan telefon, işletmenin belli bir andaki varlıklarının ve yükümlülüklerinin raporlandığı bilançoda 10 bin TL gözükecek ve finansal gerçeklik bozulacaktır.
İşte enflasyon düzeltmesi bu gibi yanlışlıkları gidermek maksadıyla ihdas edilmiştir.
Teknik detay vermek gerekirse, bilançoda yer alan her türlü varlık ve yükümlülük enflasyon düzeltmesine tabi tutulmaz. Kasadaki 100 lira, alım gücünü ne kadar yitirirse yitirsin, yine 100 liradır. Oysa 100 bin TL’lik stok gerçekte 150 bin TL ederine ulaşmış olabilir. Dolayısıyla, düzeltme işlemlerinde parasal kalemler değil, parasal olmayan kalemler hedeflenir.
Zayıf nokta: Gelir tablosu
Vergi uygulamalarında düzeltme yapılmayan bir diğer unsur ise, gelir tablosudur.
Gelir tablosu, işletmenin belli bir dönemdeki tüm gelirleri ile katlandığı maliyetleri gösteren tablodur. Diğer bir deyişle gelir tablosu tek bir andaki durumu değil, bir zaman aralığındaki faaliyet sonuçlarını yansıtır.
Gelir tablosundaki kâr veya zarar şeklinde beliren sonuç, dönem sonlarında, işletmenin yalnızca belli bir andaki varlıklarının (kasa, banka, alacaklar, stoklar vb.) ve kaynaklarının (sermaye+borçlar) gösterildiği statik yapıdaki finansal tabloya yani bilançoya aktarılır.
Bunun neticesinde, bir dönem içerisinde gerçekleşmiş tüm gelir/gider hareketlerin özeti, bilançoda tek/ani bir kar/zarar kalemi olarak belirir.
Bilanço tek bir andaki duruma yönelik düzenlendiğinden, o andaki durumun düzeltmeye tabi tutulması, gerçeğe oldukça yakın finansal bilgiler sağlar. Ancak, vergi uygulamalarındaki enflasyon düzeltmesi yaklaşımı, dönem içi hareketleri (gelir tablosunu) yok sayıp tek bir andaki pozisyona (bilançoya) odaklandığından, gelir tablosundan edinilen ve finansal kararlar açısından büyük ehemmiyete sahip bazı rasyoların bozukluğunu giderememektedir.
Konunun Türkiye Finansal Raporlama Standartları (TFRS) boyutuna da değinmek gerekir.
Yasal zorunluluklar nedeniyle BİST’e kote olmasa da ‘büyük şirket’lerin tamamı bağımsız denetim hizmeti almak ve TFRS’ye uygun finansal tablolar hazırlamak mecburiyetindedir.
Çok daha önemlisi, payları BİST’de işlem gören şirketlerin kamuya açık finansal tabloları TFRS çerçevesinde hazırlanır. Yatırımcılar -şayet bilinçliler ise- yatırım kararlarını bu finansal tabloları inceleyerek alırlar. TFRS uygulamalarındaki kaçınılmaz da olsa bir noksanlık, günümüz itibariyle sayısı 8 milyonu aşan yatırımcıyı yanıltabilir niteliktedir!
Peşinen belirtmek isterim ki bir vergici olarak bağımsız denetim ve TFRS uygulamaları hakkında bilgim kısıtlıdır. Ancak, TFRS’de gelir tablosuna uygulanan enflasyon düzeltmesi işlemlerinin aylık endeks değerleri üzerinden gerçekleştirildiğini söyleyebilirim.
Uygulamayı çok kaba bir örnek ile açıklamak gerekirse, endeksin 1.000 seviyesinde olduğu ocak ayında gerçekleştiriken 100.000 TL’lik satış, ocak-aralık dönemini gösteren gelir tablosuna, aralık ayında endeksin 2.000 seviyesine çıkmış olduğu varsayımı altında, 200.000 TL olarak taşınacaktır. Çünkü, ocak ayının 100 bin TL’si, dönem sonunun 200 bin TL’sidir.
Bu yaklaşım elbette bağımsız denetimden geçmiş bir gelir tablosunu, kurumlar vergisi beyannamesinde yer alan gelir tablosundan çok daha gerçekçi kılar.
Ancak, ayın başı ile ayın sonu arasında yüzde 10 enflasyon yaşanabilen ülkemizde, (ki bu enflasyon pek çok memleketin 2 yıllık enflasyonuna tekabül etmektedir), satışın ocağın 1’inde mi yoksa 31’inde mi olduğu bile önelidir.
Hülasa, günlük endeks istatistikleri bulunmadığından, şayet bu istatistikler bulunuyor olsaydı dahi düzeltmeleri günlük gerçekleştirmek meslek mensuplarına ayrı bir eziyet olacağından, gelir tablosundaki yanlışlıkların tam manasıyla giderilmesi TFRS uygulamalarınca da mümkün değildir yorumunu yapabilirim.
Enflasyonun zaruri sonucu: Kur farkı
Enflasyondan muzdarip bir para biriminin zaman içerisindeki değişimini incelemek teknik bir yetkinlik gerektirir. Nitekim önceki örneklerden enflasyona ilişkin kavram ve matematiğin çeşitli zorluklar içerdiği anlaşılacaktır. Ancak, böylesi bir para birimini değerlendirmenin çok daha kolay ve pratik bir yolu da mevcuttur: Nispeten stabil bir para birimi ile kıyas.
Örneğin, başlangıç anında Türkiye’de 100 TL ve 100 kalem; ABD’de ise 100 USD ve 100 kalem bulunsun. Türkiye’de 1 kalem 1 TL, ABD’de 1 kalem 1 USD seviyesinde olacaktır. Dolayısıyla, böyle bir durumda USD/TRY kuru 1 seviyesinde gerçekleşecektir.
İlerleyen zamanda, Türkiye’de para yaratımı sebebiyle piyasada 200 TL olduğunu ve iktisadi büyümeyle beraber 125 kalem bulunduğunu varsayalım. Örneğe göre 1 kalemin fiyatı 1 TL’den 1,6 TL (200 TL/125 kalem) seviyesine çıkacaktır ki bu durum yüzde 60 enflasyona işarettir. Yine aynı anda, ABD’de dolaşımda 120 USD olduğunu ve piyasada 110 kalem bulunduğunu varsayalım. Aynı matematik ile 1 kalem 1,09 USD mertebesine yükselecektir.
“1 kalem = 1,6 TL” ve “1 kalem = 1,09 USD” denklemlerinde kalemleri ortadan kaldırdığımızda “1,6 TL = 1,09 USD” sonucuna ulaşılır. Basit bir sadeleştirme sonucu, 1 USD 1,46 TL’ye denk gelir. İşte, iki para birimi arasındaki enflasyon farkı, kuru bu şekilde etkiler.
Paritenin soluksuz tırmanışı, enflasyonun bir sebebi değil, sonucudur.
Elbette çeşitli mali politikalar ile yukarıdaki denklik ertelenebilir. Yine aynı örneğe göre merkez bankasının ‘bir şekilde’ piyasaya USD arz ettiğini ve 1 TL = 1 USD değerinde ısrarcı olduğunu varsayalım. Bu politika altında bir yatırımcı elindeki -bir kalem satın alamayan- 1,09 TL’yi verip karşılığında 1,09 USD alır. Elindeki 1,09 USD ile ABD’den 1 adet kalem ithal eder. Elindeki 1 kalemi Türkiye’de satarak 1,60 TL haline getirir. Böylece elindeki 1,09 TL, 1,60 TL olur. Biri 51 kuruş kazandığına göre öteki 51 kuruş kaybetmelidir. Cevapsız bırakacağım soru şudur: 51 kuruşundan olan kim?
Yukarıdaki tekniğe finans disiplininde arbitraj adı verilir. Arbitraj aracılığıyla piyasadaki dengesizliklerden fayda elde edilir. İşte para/maliye politikalarından sorumlu kişilerin yapması gereken faydalanılabilecek dengesizliklere mahal vermemektir. Bunun da yegane yolu konunun matematiğinden ve izanından uzaklaşmamaktır.
Enflasyonun kur farkı suretiyle gelir tablosuna sızması
Umuyorum ki, enflasyonu ve enflasyon düzeltmesinin genel prensiplerini, enflasyonun düzeltme işlemlerine rağmen finansal gerçekliği neden bozabileceğini, enflasyonun pariteye etkisini, anlaşılır ve keyifli biçimde aktarabilmişimdir.
Artık kavramları ve iki para birimi arasındaki enflasyon farkının kur farkı anlamına da gelmesi gerektiğini söylediğime göre, günlük yaşama etki eden, pratik bir örneğe değinebilirim.
Bir şirket 1 Ocak tarihinde 100 EUR’luk ticari mal alsın. Alış tarihinde EUR/TRY paritesi 25 olduğundan, mal alış bedeli 2.500 TL’ye isabet etsin. Şirket, 1 hafta sonra malı 2.750 TL’den satsın ve böylece 250 TL brüt kâr (satış bedeli – alış maliyeti) elde etsin. Bu durumda brüt kârlılık oranı (brüt kâr/hasılat) 250/2.750 = yüzde 9,09 hesaplansın.
Ya alış tarihinde 25 TL olan EUR/TRY paritesi, satış tarihinde 27,5 TL seviyesine yükselmiş ise?
O zaman 2.750 TL olan satış bedeli tam olarak 100 EUR eder ki bu tutar alış değerinin de bizatihi kendisidir. Bu durumda ortada brüt kâr yoktur, brüt kârlılık yüzde 0’dır.
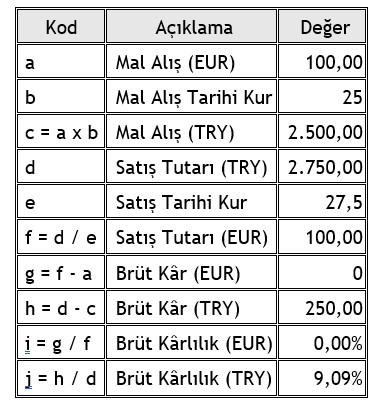
Bu şirketin brüt kârlılığı nedir? Yüzde 0 mı yüzde 9 mu? Maliye buna yüzde 9 yanıtını veriyor ve aslen var olmayan kârdan vergi alıyor.
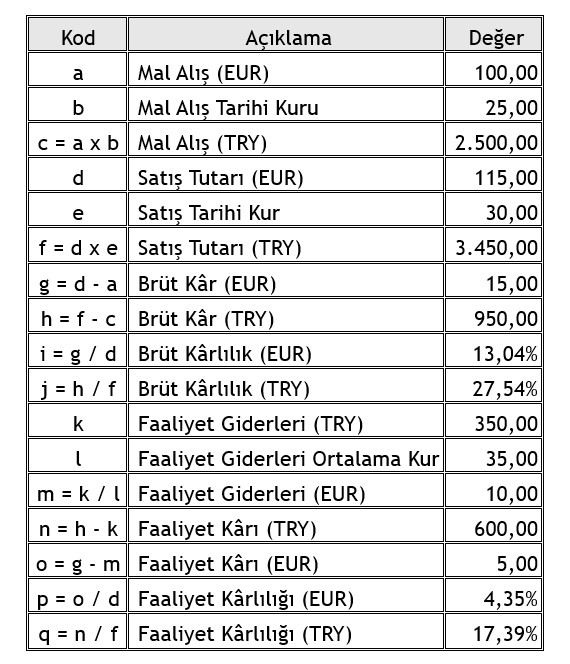
Aynı hesap mantığına ilişkin son örnek ise, yatırımcılara neden dikkatli olmaları gerektiğini söyleyecektir.
Kevork Altınkaya kimdir?İstanbul’da doğdu. İlk ve orta öğretimi Karagözyan Ermeni Okulu’nda liseyi Beşiktaş Anadolu Lisesi’nde tamamladı. Marmara Üniversitesi’ndeki Fizik eğitimini 2’nci yılında terk ederek, İstanbul Üniversitesi İşletme Fakültesi’nden mezun oldu. Muhasebe meslek elemanı ve Mali Suçları Araştırma Kurulu (MASAK) Uyum Görevlisi pozisyonlarında çalışmasının ardından 2019 yılında BDO Türkiye (Denet) bünyesine katıldı. Tam Tasdik ekiplerinde 1,5 yıl boyunca vergi denetçiliği görevini yürüttükten sonra Uluslararası Vergi ve Transfer Fiyatlandırması ekibine dahil oldu. Kevork Altınkaya yerli ve yabancı şirketlerin Transfer Fiyatlandırması raporlama, yapılandırma/planlama ve benchmark çalışmaları da dahil olmak üzere Transfer Fiyatlandırması kapsamına giren her türlü projede mesleki yeterliliğe ve tecrübeye sahip olup, yerli ve yabancı grup şirketlerinin Transfer Fiyatlandırma politikalarının gözden geçirilmesine yardımcı olmaktadır. Bununla beraber, gerek yerel gerekse de uluslararası mevzuat kapsamında danışmanlık hizmetleri de vermektedir. Ekonomi gazetelerinde ve mesleki dergilerde yayımlanmış çeşitli vergisel makaleleri bulunan Kevork Altınkaya, Serbest Muhasebeci Mali Müşavirlik ruhsatına sahip. |