


“Bir ülke, ekonomik büyüme ve kalkınmayla elde edeceği kaynakları kendisi için değil de geçmişin yükümlülükleri için kullanacaksa, artık geleceği için değil geçmişi için çalışıyor demektir”. Bu sözler “borç kamburu”nu ve bunun yol açtığı “ekonomik kilitlenme”yi ele alan Nobel ekonomi ödülü sahibi P. Krugman’ın 1988 tarihli çalışmasında yer alıyor.
Borç kamburu giderek büyüyen bir ülke üretken yatırım yapmaktan, yapısal reformlardan ve verimlilik artışından vazgeçmeye başlar. Çünkü yaratılan ek değerin büyük kısmı zaten alacaklılara gidecektir. Bu beklenti, yatırım ve büyüme iştahını kırmaya yeter ve ekonomi de kilitlenir.
Bu kilitlenmenin ilk halkası beklenti kanalıdır. Borç stokunun ya da borç servis maliyetinin artışı karşısında ekonomik aktörlerin ilk beklentisi gelecekteki gelirlerin büyük payının borç servisine (faiz ve anapara ödemelerine) gideceğine yöneliktir. Ekonomik aktörler, devletin bu borcu çevirebilmek için vergileri arttıracağını, kamu hizmetlerini kısacağını ve makroekonomik istikrarsızlığın kronikleşeceğini bilir. Sonuçta gelecekte yüksek vergiyle karşılaşacağını düşünen yerli yatırımcı, yeni yatırımlar yapmak yerine parasını sistem dışına çıkarırken, borç kamburu büyüyen ülke de yabancı yatırımcı için cazip olmaktan çıkar.
Paul Krugman’ın 1988'deki modeli, 1980’lerin Latin Amerika borç krizindeki dış borçları açıklamak için geliştirilse de bu teorinin mekanizmaları iç borçlar için de geçerlidir.
Türkiye tablosu: Düşük stok, yüksek yük
Türkiye’nin kamu borç stoku/GSYH rasyosu 2025 yılı sonu itibarıyla yüzde 23,8 ile AB Maastricht kriteri olan yüzde 60'ın oldukça altında. Ancak borçluluk oranının görece düşük olmasına rağmen (bir önceki yazımda ele aldığım gibi) borcun faiz oranı yüksek, dolayısıyla bütçe esnekliği ve mali alan zaten baskı altında.
Borç Servis Projeksiyonları ne diyor? Geleceğimize bir bakalım.
İç borç servis projeksiyonu
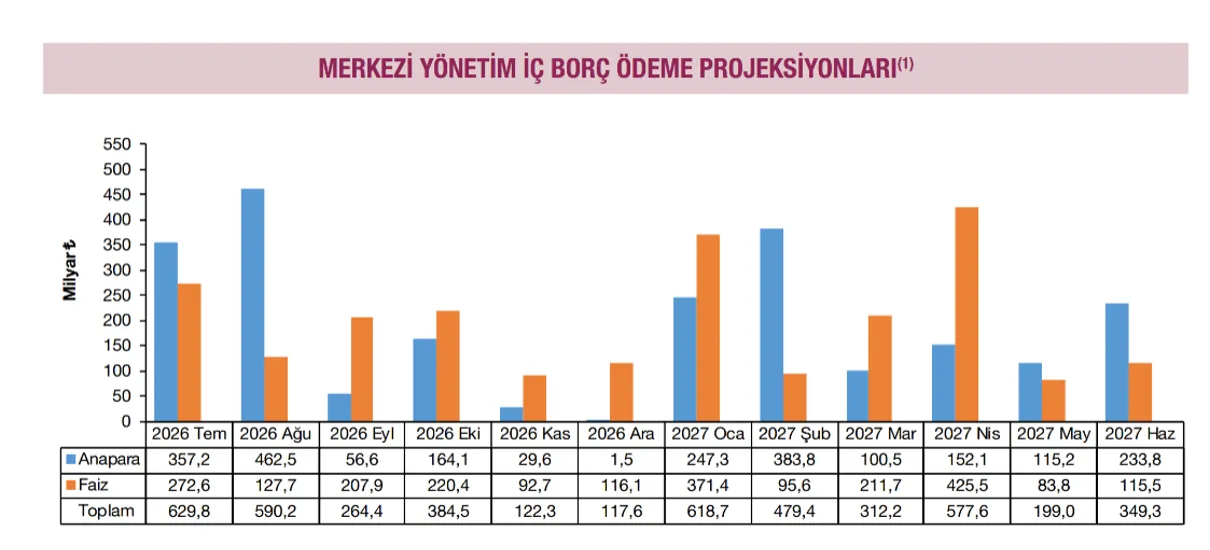
Hazine ve Maliye Bakanlığı’nın aylık Kamu Borç Yönetimi raporlarında yer alan iç borç ödeme projeksiyonlarına ve aşağıdaki grafiğe göre; önümüzdeki aylarda faiz ve anapara yer değiştirecek ve faiz yükü, borcun anaparasını belirgin şekilde geride bırakacak:
- Eylül 2026’da 56,6 milyar TL anapara ödemesine karşılık 207,9 milyar TL faiz ödemesi,
- Ocak 2027’de 247,3 milyar TL anapara ödemesine karşılık 371,4 milyar TL faiz ödemesi,
- Nisan 2027’de 152,1 milyar TL anapara ödemesine karşılık 425,5 milyar TL faiz ödemesi yapılacak.
 Kaynak: HMB, Kamu Borç Yönetimi Raporu, Haziran 2026
Ekim 2026'da faiz, o ayki toplam borç servisinin yaklaşık yüzde 79'unu oluştururken, Ocak 2027'de bu pay yüzde 60 ve Nisan 2027'de ise yüzde 74. Bu durum da borç çevirme oranının yüksek kalmasına neden oluyor ve anapara da küçülmüyor.
Dış borç servis projeksiyonu
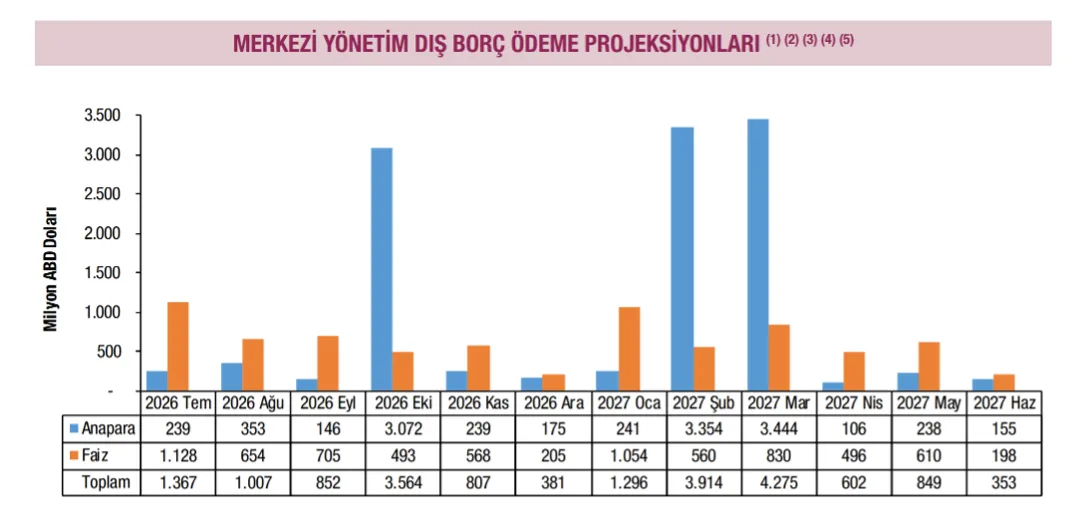
Hazine ve Maliye Bakanlığı’nın aylık Kamu Borç Yönetimi raporlarında yer alan dış borç ödeme projeksiyonlarına göre dış borçta hem döviz hem faiz açısından kırılganlık var.
 Kaynak: HMB, Kamu Borç Yönetimi Raporu, Haziran 2026
Yukarıdaki grafiğe göre dış borç projeksiyonunda Temmuz 2026’dan Mart 2027’ye kadar olan süreçte, milyonlarca dolarlık faiz ve kupon ödemesinin varlığı (örneğin Ocak 2027'de 1.054 Milyon $, Mart 2027'de 830 Milyon $) anaparadan bağımsız olarak gelecekteki döviz gelirlerini şimdiden ipotek altına alıyor.
Yüksek küresel faizler ve CDS nedeniyle döviz cinsinden borçlanmanın maliyeti de yükseliyor. Özellikle Ekim 2026 ile Şubat ve Mart 2027’deki anapara itfalarının yanında yüksek faiz ödemeleri de vergi gelirlerinin bu alana gitmesine neden oluyor.
Bu iki grafik, P. Krugman’ın işaret ettiği geleceğin vergi gelirlerinin borç faizlerine nasıl harcandığını” göstermektedir. Ayrıca borç kamburunun nasıl bir sorun olduğunu şu üç ana kanaldan doğruluyor:
- Mali alan: 2026'nın ikinci yarısı ve 2027'nin ilk yarısındaki ağır borç servisi takvimi, bütçeden altyapı, Ar-Ge veya sosyal refah harcamalarına ayrılabilecek mali alanı baskılar.
- Beklenti kanalı: Gelecek 12 aylık periyotta ödenmesi kesinleşmiş olan bu faiz yükü, ekonomik aktörlere "bütçedeki faiz yükünü karşılamak için önümüzdeki dönemde vergiler artabilir/yeni mali yükümlülükler gelebilir" mesajı verdiğinde, reel sektörün uzun vadeli yatırım kararlarını bozucu etki yapar.
- Borç çevirme oranı: Anapara ödemesi gelmeden ağır faiz faturasının çıkması, borcun borçla çevrilmesini (roll-over) zorunlu kılar.
Krugman’ın teorisine borç kamburu kendi kendine veya sadece zamanla düzelmiyor, aksine, müdahale edilmezse ekonomik daralmaya dönüşür ve yoksulluk derinleşir. Neler yapılabilir?
İlk seçenek, ekonomik büyümenin kamu borcunun büyüme oranından daha hızlı olması. Böylece kamu borç stoku/GSYH oranı ve borç faiz giderleri/vergi oranı zamanla küçülür. Ancak borç kamburu varken yatırımcı gelmediği için bu büyümeyi yakalamak da oldukça güç.
Bir başka seçenek, ülkenin kendi para biriminden borcunu yüksek enflasyonla eritmek. Para değer kaybettikçe geçmişteki borçlar nominal olarak aynı kalsa bile reel olarak küçülür.
Ancak enflasyonist ortamda döviz cinsinden borçlar kendiliğinden erimez, döviz borçlarının hafiflemesi için kurun enflasyondan daha yavaş artması gerekir ki, üç yıldır uygulanan ekonomi programı zaten değerli TL ve kontrollü kura dayanıyor. Böylece döviz kurunun yapay veya kontrollü olarak enflasyondan daha yavaş artması, Hazine’nin mevcut döviz borçlarının TL karşılığının çok yüksek boyutlara ulaşmasını engelliyor. Bu yöntem, geçici bir çözüm ve sorunu erteleme olduğunu kabul edelim.
Türkiye’de borç stoku düşük görünse de yüksek faiz yükü, artan borç çevirme ihtiyacı ve döviz cinsinden yükümlülükler bir yandan mali alanı daraltıyor diğer yandan geleceğin gelirleri bugünden ipotek altına alınıyor. Artık sorun borcun büyüklüğünden çok borcun ekonomiyi ne ölçüde kilitlediği sorunudur. Krugman’ın yıllar önce ortaya koyduğu “borç kamburu” tam da bu noktada anlam kazanmaktadır.
T24’ÜN ARKASINDA HİÇBİR GÜÇ YOK; TEK GÜÇ SİZ OLUN, REKLAMSIZ T24’E ABONE OLUN
|