


Ekonomi alanında Nobel ödülü sahibi iktisatçı Paul Krugman’ın literatüre geçen “borç kamburu” (debt overhang) kavramına göre; “Bir ülkenin toplam borcu, gelecekte yaratabileceği kaynakların bugünkü değerini aşıyorsa, o ekonomi yapısal bir kilitlenmeye sürüklenir”. Bu teorik çerçeve açısından borcun ve borcun servis maliyetinin ulaştığı boyut nedeniyle sorun, sadece bir nakit sıkışıklığı olmaktan çıkıp yapısal bir çöküşe dönüşebilmektedir.
Krugman’a göre, bir yandan ülke borcunun maliyeti nedeniyle gelecekte elde edilecekler geçmiş yükümlülüklere giderken, diğer yandan üretilen her bir birim değerin, ülke kalkınmasına değil doğrudan alacaklılara gidecek olmasıyla yatırım ve büyüme olumsuz etkilenir. Ekonomi küçüldükçe de borç stokunun ve borç servisinin GSYH'ye oranı daha da büyür ve kriz derinleşir.
Öyleyse ortada kamu borcunun ulaştığı düzey ya da borcun GSYH’ye oranından daha önemli bir konu var demektir. Büyüyen borç kamburu ekonomik aktörlerde gelecekte vergilerin ağırlaştırılacağı, ancak kamu hizmetine dönüşmeyeceği beklentisini yaratır. Bu beklenti yerleştiğinde, yerli ve yabancı yatırımcı için karar mekanizması değişir. Belirsizlik ve güvensizlik ortamı da yerleşirse yatırımların ertelenmesine, paranın sistem dışına çıkmasına, CDS’in yükselmesine, yerli ve yabancı yatırımın azalmasına yol açar ve ekonomi daralır.
Vergi gelirleri kimin için toplanıyor?
Krugman’ın borç kamburunu somut veri üzerinden okumak gerekirse, bakılması gereken önemli bir gösterge kamu borç faiz giderlerinin vergi gelirlerine olan oranıdır.
Vergi, bir devletin toplumsal sözleşme gereği vatandaşından kamusal hizmet, altyapı, eğitim ve sağlık sunmak üzere topladığı kaynaktır. Ancak borç kamburu büyüdükçe, bu sözleşme fiilen askıya alınır.
Toplanan her 100 liralık verginin ne kadarının doğrudan borç faizi olarak alacaklılara gittiğini gösteren bu rasyo yükseldikçe, ödenen vergilerin bir refah unsuru veya kamu yatırımı olarak kendisine geri dönmeyeceği beklentisi topluma yayılır. Çünkü kaynaklar geçmişte biriken borçların faizi olarak alacaklılara harcanmaktadır.
Türkiye’nin 2025-2026 dönemi kamu borç stoku/GSYH oranı yüzde 23,8 gibi orta-düşük düzeyde olsa da yüksek faiz maliyetleri nedeniyle bütçedeki faiz ödemelerinin vergi gelirlerine oranı son yıllarda giderek yükseldi, temmuz ayında ise yüzde 26,5’e kadar ulaştı.
2025 yılında her 100 TL'lik vergi gelirinin yaklaşık 18,6 TL'si doğrudan geçmiş borçların faiz ödemelerine harcanıyordu. 2026 Temmuz’da ise her 100 TL’lik verginin 26,5 TL’si faiz ödemesine gitti.
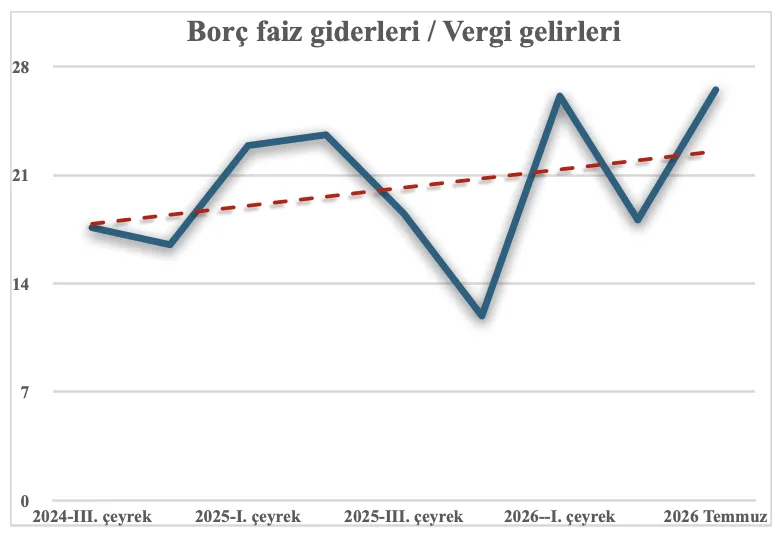
Yukarıdaki grafikte, borç faiz ödemelerinin vergi gelirlerine oranının iki yıllık seyri yer alıyor. Yüksek enflasyon, yüksek faiz ortamı ve dönemsel borçlanma politikalarına bağlı olarak keskin dalgalanmaların görüldüğü grafikte doğrusal trend çizgisi, borç faiz ödemelerinin vergi gelirlerine oranında artış eğilimi olduğunu açıkça ortaya koyuyor. Bu durum, kamu borçlarının finansman maliyetinin bütçe üzerindeki etkisini giderek arttırdığına işaret etmektedir.
Grafikteki patika, mali baskının zaman içindeki evrimini üç ana safhada ortaya koymaktadır: 2024-III. çeyrek ve 2025-III. çeyrekler arasında oran yüzde 15 ile yüzde 18,5 bandında dalgalı ancak görece istikrarlı bir seyir izliyor. 2025-II. çeyrekteki geçici yükseliş (yaklaşık yüzde 18,8), mevsimsel vergi tahsilatı dinamikleri ve kupon ödeme takviminin çakışmasından kaynaklanan konjonktürel bir sapmadır. Söz konusu oranın 2025-IV. çeyrekte yüzde 9 seviyelerine gerilemesi, yıl sonu vergi hasılatındaki artışla açıklanabilir.
Ancak eğri 2026 yılının başından itibaren belirgin bir dikey ivme kazanıyor ve 2026-I. çeyrekteki yüzde 16 seviyesinden, 2026-II. çeyrekte yüzde 18’e ve nihayet 2026 Temmuz ayında yüzde 26,5’e fırlıyor.
Bu dikleşen eğri, mali yapıda yapısal bir kırılmayı ve borç servis maliyetlerinin vergi gelirleri üzerindeki katılaşan hegemonyasını göstermektedir.
Vergi gelirlerinin yüzde 26,5 gibi çok yüksek bir oranının doğrudan geçmiş dönem borçların faiz giderlerine tahsis edilmesi, kamunun harcama esnekliğini ve mali alanı aşındırmaktadır. Vergi gelirlerinden ayrılan bu tutar, üretim kapasitesini arttıran altyapı, teknoloji, sağlık ve eğitim projeleri yerine faize aktarıldığında, Krugman'ın vurguladığı borç kamburu nedeniyle mali kilitlenmeyi derinleştirmekte ve ülkenin gelecekteki kalkınma potansiyelini ipotek altına almaktadır. O nedenle özellikle grafiğin sonundaki keskin artış, Krugman’ın vurguladığı "kilitlenme" eşiğine yaklaşıldığının göstergesidir.
Ayrıca yüksek faiz yükü bütçe açıklarını büyütmekte, büyüyen bütçe açıkları yeni borçlanma ihtiyacı doğurmakta, yüksek risk primi ise yeni borçlanmanın daha yüksek faizle yapılmasına neden olmaktadır. Temmuz 2026 itibarıyla ulaşılan rekor seviye, bu kısır döngünün ivme kazandığını teyit etmektedir.
Diğer yandan kamu borç stokunun yarısından fazlası döviz cinsinden olup döviz kuru şoklarına karşı bütçeyi hassas kılmaya devam etmektedir.
Faiz ödemelerinin yüksekliği, kamu hizmetlerinin finansmanını zorlaştırarak maliye politikasının diğer alanlardaki etkisini sınırlayıcıdır. Bu nedenle borcun faiz, vade, kur risklerini minimize edecek etkin kamu borç yönetimi ile borç faiz ödemelerinin bütçe üzerindeki yükünün azaltılması borç kamburunu küçültecektir.