


Bu yazının ana argümanı politikacıların ve bürokratların çoğunluğunun hoşlanmayacağı düşündüğüm bir kavrama “şeffaflık ve kamuyu aydınlatma” kavramına dayanıyor. Yazı halkın parasını kullanan kamu kuruluşlarının şeffaflığın ve hesap verilebilirliğinin artırılmasını ve iyileştirilmesini, bu kuruluşların kuralları önceden açıkça belirlenmiş bir sistem içinde topluma düzenli ve sistemli biçimde bilgi açıklamaları gerektiğini ve bunun için de bir kamuyu aydınlatma sisteminin kurulmasını öneriyor. Böyle bir sistemin ülkemiz politik kültürü ile uyuşmadığı, kamu yönetimindeki müesses anlayışa uygun düşmeyeceği itirazları yapılsa ve bu nedenle de kurulmasının pratikte yapılabilirliği var mıdır sorusu sorulsa bile. Kamu kaynaklarını ve varlıklarını etkin, doğru, verimli, adil, dürüst biçimde kullanan ve etkin bir hesap verebilirlik sistemi olan kamu yönetimi kalkınmanın, ekonomik refahın ve iyi işleyen bir siyasal sistemin ön koşuludur. Kamu yönetiminde şeffaflık ile kamuyu aydınlatma da bunun gerçekleşmesine katkıda bulunacak araçlardan birisidir.
Bu yazıyı Necati Doğru’nun Sözcü gazetesindeki köşesinde 27 Nisan 2025 tarihinde yayımlanan “Ya da KAP’ı kapatın!” başlıklı bir yazısı üzerine hazırladım.
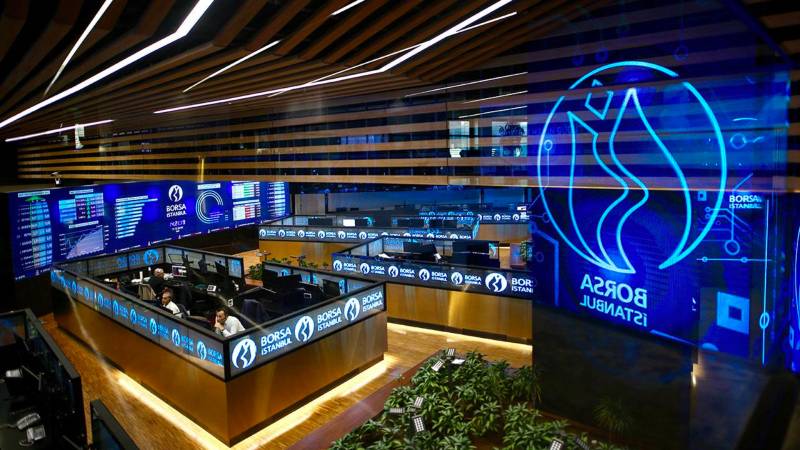
Necati Doğru, yazısında Sermaye Piyasalarında yatırımcıların bilgi gereksinmelerini karşılamaları için Kamuyu Aydınlatma Platformu (KAP) kurulduğunu hatırlatıyor ve bunun gerisinde yatan nedeninin “başkasının parasını” kullanmaları olgusundan doğduğunu; halkın parasını kullananların halka bilgi vermesinin işin özünü oluşturduğunu; devletin kurumlarının da halka ait parayı kullanmasına karşın bu parayı kullanımını konusunda halka gerekli ve yeterli bilgi vermediğini söylüyor. Kamu kesimi halkın parasını kullanıp bilgi verme gereğini duymuyorsa o zaman halkın parasını kullanan özel kesim neden bilgi vermek zorunda olsun ki diye sorup özel kesimin bilgi verme platformu olan KAP’ı kapatalım gitsin o zaman diyor. Bir başka deyişle de aslında “ironi” yaparak bir taraf şeffaf iken diğer tarafın opak olması şeffaf olanların aleyhine haksız rekabete, ayırıma ve konumlanmaya neden olduğundan özel kesim ile devlet kesimi şeffaflık, saydamlık ve kamuyu aydınlatma konusunda aynı düzeye gelemiyorlar o zaman opak olmada, bilgi saklamada, sis perdesi arkasında kalmada buluşsunlar ve aynı konumlanmaya gelsinler demek istiyor.
KAP ya da sermaye piyasalarında kamuyu aydınlatma sadece yatırımcılara karar vermeleri için bilgi sunan bir sistem değildir. Aynı zamanda kamuya açıklamanın içerdiği bilgi sisteminin gerisinde yatan unsurlarla birlikte şirketler kesiminin üzerine “pazar disiplini” koyan bir mekanizmadır; halka açık şirketlerin ve yöneticilerinin “kurumsal yönetimlerinin” iyileşmesini ve işletme kaynaklarını “ekonomik açıdan etkin ve doğru biçimde ve ayrıca kurallara ve etik değerlere uygun” olarak kullanmalarını; kamuya “hesap vermelerini sağlayan” ve bunu zaman içerisinde daha da geliştiren ve “evrensel değerler ve standartlarla“ buluşturan; “ülkenin ekonomik kaynaklarının etkin bir biçimde tahsis edilmesine” yardımcı olan ve “toplumda şeffaflığın bir değer olarak yayılmasına ve benimsenmesine” katkı sunan bir sistemdir. Bir başka deyişle KAP işlevleri ve katkılarıyla sadece halka açık şirketlere ilişkin bir bilgi açıklama platformundan ibaret değildir. Benzer ve ondan esinlenerek kamu kesimi için kurulacak bir kamuya açıklama sisteminin “ülkenin politik yönetimine” aynı yararları sağlayacağında ve kamu kurumlarında politikacı ve bürokratların kurumsal yönetim anlayışlarını iyileştireceğine, kamu kaynaklarını adil, etkin, verimli ve dürüst kullanmaları ile topluma hesap vermelerine katkıda bulunacağında kuşku yoktur.
KAP’ın tarihsel gelişim çizgisinde bugünlere gelmesini sağlayan ve çok sayıda çaba gösteren, emek veren, inşasına tuğla da koymuş kişilerden birisi olarak bu örnek kamuyu aydınlatma platformunun bırakalım kapatılmasını aydınlatma kapsamı ve çevresini daraltabilecek herhangi bir çabanın bile yanlış olacağı kanını taşıyorum. KAP örnek bir kamuyu aydınlatma sistemidir ve MKK ile birlikte şeffaflıkta her gün biraz daha fazla çölleşen ülkemizde birer vaha gibidirler; KAP bugün birçok gelişmiş ülkeye bile kamuyu aydınlatma sistemlerini kurmada örnek oluşturmuş ve onların çoğunda bulunanlardan daha etkin ve iyi işleyen bir aydınlatma sistemidir.
Hatamız, kusurumuz, yanlışımız, eksiğimiz KAP’ı kurmak ve geliştirmek değil KAP’ın gerisinde yatan şeffaflık felsefesini ve uygulama modelini ülkenin diğer kesimlerine özellikle de kamu kesimine ve kamu kurumlarına doğru yaygınlaştırmayı, kamunun diğer kesimlerinin şeffaflığın önemi ve yararını anlamalarını ve içselleştirmelerini becerememiş olmamızdır. SPK’nın şeffaflık ve kamuyu aydınlatmanın toplumun diğer kesimlerine yayılması yönünde çaba göstermeli hatta deyim yerinde ise “aktivist” bir politika ile öncülük yapmalıdır.
Kamuyu aydınlatma ve hesap verme konusunda kamu yönetiminin uygulamalarının iyileştirilmesi için Securities and Exchange Commisson’un şirketler için kullandığı modelin bir örnek oluşturmasını öneren Regina E. Herzingler’in Harvard Business Review (March-April 1996)’de yayımlanan yazısını (1) ele alan ve daha sonra da bir kitabıma (Finans, Ekonomi ve Politika, Creative, 1997, s. 13-15) aldığım çalışmamı şu ifadelerle sonlandırmıştım:
“Ülkemizde kamu kurumlarının topluma hesap vermesi konusunda önerilen model ilginç bir yaklaşım sağlayabilir. Halka açık şirketler nasıl sermaye piyasası düzenlemeleri çerçevesinde topluma sürekli açıklama, belirli muhasebe standartlarına uyma ve mali tablolarını yayınlama, denetim yaptırma yollarıyla hesap veriyorlarsa kamu kurumları da benzeri yaklaşımla hesap vermelidirler. …. Kamu yönetiminde şeffaflığı sağlamanın yollarını arayıp bulmamızın zorunlu olduğunu düşünüyorum. Kamu kurumların faaliyetlerine ilişkin bilgileri toplumun yolsuzluk dosyaları ile öğrenme olanağına kavuşması, siyasal sisteme ve kamu kurumlarına olan güveni sarsmaktadır. O zaman amaç devlete ve kamu kurumlarına güveni yeniden tesis etmek ise bunun aracı da daha açık, şeffaf ve bilgilendiren bir kamu yönetimine sahip olmaktır.”
Bu yazımdan 18 yıl sonra, 2015 yılında bazı kısa yazılarımı bir araya getirdiğim bir başka kitabıma (Yaklaşırken Uzaklaşmak- Siyaset ve İktisat Yazıları, Doğan Kitap, 2015) yazdığım önsözü ise şu satırlarla bitirmiştim:
“Kamu yönetiminin, özel kesimin iş yapma kurallarını belirleyen bir güç olarak, özel kesim için koyduğu kurallardan yönetsel açıdan öğreneceği bazı şeyler olduğu kanısındayım. Bunlardan özellikle ikisinin önemli olduğunu düşünüyorum. İlki, sermaye piyasalarının “kamuyu aydınlatma modeli”ne benzer bir modelin kamu kesimi için de kurulmasıdır. Diğer taraftan özel kesim için getirilen “ilişkili taraf işlemi” ve “örtülü kaynak aktarımı” yasak ve kısıtlarının kamu kesimine de uyarlanmasıdır.”
Bu iki konunun önemi ve acilliği hakkındaki düşüncemi aradan geçen bunca zamana karşı hala koruyorum. Çünkü her iki konuda da 1996 ve 2015’ten daha olumsuz bir konumdayız. Bunlardan ikincisini ülkemizin “merkezi ve yerel yönetimlerin kamu kaynaklarını ve varlıklarını kullanımı konusundaki yaklaşımları” sorununu ise çok önemli bir çıkmazımız olarak bir başka yazımda ele almak istiyorum.
Ama bugün birinci konuya yani kamu kesim ve kamu kurumlarının kurumsal şeffaflığını sağlayacak bir sisteme kısaca da olsa değinmek istiyorum. Gerçekten de “siyasetçilerin ülkeyi bir iş adamı gibi yönetmesini” ve “bir anonim şirket nasıl yönetiliyorsa ülkenin de o şekilde yönetilmesi” gerektiğini söyleyen yaklaşımın devletin halkın parasını kullanan özel kesim için öngördüğü kurumsal yönetim, kamuyu aydınlatma ve şeffaflık ilkelerine kamu yönetiminin kendisinin de uymasından daha doğal olan bir şey olabilir mi?
Burada iki konunun yani “devletin bir şirket gibi yönetilip yönetilemeyeceği” meselesi ile “düzenleyici kamu otoriteleri tarafından özel kesim kuruluşlarının kamuyu aydınlatması için geliştirdikleri şeffaflık modelinden kamu kuruluşlarının ekonomik nitelikli faaliyetleri ve işlemlerinde şeffaflığı sağlamak için bir kamuyu aydınlatma modeli geliştirmede yararlanıp yararlanılmayacağı” ilişkili imiş gibi görünseler (hatta olsalar da) de birbirinden farklı olduğunu hatırlatmalıyız. Hem Herzingler’in hem de benim söylemek istediğimiz şey ikincisi ile ilgilidir. İkincisini kurmanın ön koşulu birincisi yani, devleti şirket gibi yönetmek değildir. İkincisini yani kamu kesimi için bir aydınlatma sistemini “devleti devlet gibi yöneterek” de kurabilirsiniz. Aslında “şirket şirket gibi” ve “devlet ise devlet gibi” yönetilir. (2) Evet KAP modeli ile bunu destekleyen ve halka açık şirketler için geliştirilmiş olan kurumsal yönetim, finansal raporlama, gözetim, denetim araçlarından oluşan şeffaflık sisteminin temel ilke ve yaklaşımı ile uygulanmasının verdiği deneyimden kamu kuruluşları için kurumsal yönetim ve şeffaflık sistemi geliştirilmesinde yararlanılabilir.
Gerçekten de şeffaflık toplumsal vicdanda bir değer olarak daha önemli hale gelir ve yükselirken ülkemiz de dahil dünyanın birçok yerinde kamu yönetimlerinin uygulamalarına ve yaklaşımlarına bakıldığında birçok konu ve alanda gelişmenin tersine doğru bazı gidiş eğilimlerinin güç kazandığını görüyoruz. Bir başka deyişle de özel kesimde şeffaflık iyileşir ve gelişirken, hatta ulusal ve uluslararası otoriteler özel kesimden daha fazla şeffaflık talep ederken, kamu kesiminde tam tersine ve asimetrik biçimde opaklığın birçok ülkede ve kesimde yükseldiğini görüyoruz. Kamuda opaklığın yükselmesi, kamunun “öncü” konumu nedeniyle toplumda ve özel sektör kuruluşlarında da opaklaşmayı tahrik ediyor, hatta opaklığı mazur gösteriyor ve şeffaflığın iyileşmesi üzerinde bozucu etkide bulunuyor.
Dünyanın birçok yerinde özellikle de ülkenin şirket gibi yönetilmesi gerektiğini savunan liderlerin bir çelişki olarak şeffaflık kavramından hoşlanmadıklarını ve onların yönetim dönemlerinde kamu yönetiminde ve kamu kurumlarında opaklığın güç kazandığını görüyoruz. Bunun bir nedeni de ülkenin şirket gibi yönetilmesini savunanların çoğu kez ülkeyi yönetmede otokrat eğilimler taşıması. Otokratlaşma ile opaklaşma arasında güçlü bir bağ var. Kuşkusuz kamu hukukunun ve siyasetin önemli ve karmaşık bir konusu olan “devlet sırrı kavramı” ile “istihbarat” kapsamında açıklanması uygun olmayan ya da açıklanmaması gereken bilgileri kastetmiyoruz.
Kamu kurumlarının kurumsal yönetimini yani kurumların kaynaklarını etkin ve verimli bir şekilde ve amacına uygun biçimde yönetmelerini, ihalelerinde ve alışverişlerinde, kamu kurumlarının mallarının ve varlıklarının başka kişilere tahsisi ve devrinde, bu kurumların ekonomik işlerinde ve işlemlerinde ve hatta bazı kurumların bilanço ve gelir tablolarının bağımsız dış denetimi ve açıklanmasında “şirket sırrı”, “ticari sır”, “kişisel veri ve bilgi” gibi kavramların gerekçe olarak kullanılıp bilgi açıklanmadığı, bilgi taleplerinin ise geriye çevrildiğini görüyoruz. Bazı ekonomik kurum ve kuruluşlar ise (örneğin Varlık Fonu gibi) özel düzenlemelerle opaklık kalkanı altına bile alınabiliyor. Eğer şirket sırrı ve ticari sır kavramı katı biçimde anlaşılsa ve opaklık amacıyla arkasına sığınılacak bir kalkan olarak görülse idi bugün bütün dünyada sermaye piyasalarındaki şeffaflık ve kamuya aydınlatma düzeyine ulaşılmaz ve örneğin ülkemizdeki KAP sistemi de kurulmaz ya da “güdük” bir açıklama sistemi olurdu. KAP’ın kuruluş ve gelişme evrelerinde bilgi verme sisteminin özel kesimden gelen ve bazen de siyasetçilerden destek bulan dirençlerle karşılaşmış olduğu gerçeğini hatırlatmalıyız.
Şeffaflık konusunda “U.S Supreme Court” un ünlü yargıçlarından Louis Brandeis’in 1914 yılında yayınlanan ve “Other People’s Money and How Bankers’ Use It” başlığını taşıyan kitabının “What Publicity Can Do” başlığını taşıyan bölümünün (Chapter V) başlangıcında yer alan, “Güneş ışığı dezenfaktanların en iyisidir” ibaresi hem kamu yönetiminde hem de finansal piyasalarda şeffaflığın sloganı veya mottosu yani ilke sözü olmuştur. Brandeis, kamuya açık olmanın, şeffaflık ya da saydamlığın veya aleniyetin (publicity) sosyal sorunların ve meslek hastalıklarının çözümü çaresi, düzeltilmesinin yolu olduğunu söylüyordu. (3)
Finansal piyasalarda, özellikle de sermaye piyasalarında şeffaflık ve kamuya aydınlatma düşüncesi zaman içinde gelişmiş ve günümüzde yükselen bir değer haline gelmiştir. Kurumsal şeffaflık sadece şirketler kesimi ve finansal kuruluşların finansal bilgileri ile diğer bilgilerinin kamuya açıklanması ve bu bilgilerin paylaşımını kapsayan bir terim değildir. Şeffaflık çok daha geniş kapsamlı olup özel kuruluşlardan kamu kuruluşlarına, sivil toplum kuruluşlarından yerel yönetimlere ve hükümetlere, özel işlerden kamu hizmetlerine kadar uzanan sosyal, ekonomik ve politik açıdan bilgi paylaşımını ifade etmektedir. Kurumsal şeffaflık bir toplumsal kültür meselesidir. Nitekim bir ülkenin şirketler kesiminde, kamu kurumlarında, sivil toplum kuruluşlarında şeffaflık kültürü, anlayışı ve uygulaması ile ülkenin sosyal, siyasal ve hukuksal sistemi arasında da önemli bir bağlantı vardır.
Söz konusu özelliği nedeniyle şeffaflık ve kamuyu aydınlatma değişen, gelişen ve kapsamı ile içeriği sürekli genişleyen bir kavram olup tarihsel bağlamı içinde değerlendirilmesi gereklidir. Şeffaflık kavramı bir tarihsel süreç içinde evrilmiş olup evrilmeye de devam edecektir. Bu evrilme kavramın anlamı, içeriği ve kapsamı yanı sıra kamuyu aydınlatmada kullanılan yöntemler araçlar ve teknoloji çerçevesinde de değerlendirilmelidir. Daha önceleri kamuyu aydınlatma ağırlıklı olarak sınırlı ve maliyetli bir biçimde kağıt-esaslı ortamda sınırlı sayıda araçla gerçekleştirilmekte idi. Günümüzde bilgi işlem teknolojisi ile internet kamuyu aydınlatma konusunda önemli olanaklar ve kolaylıklar sağlamaktadır. Diğer yandan kamuyu aydınlatma konusunda gelişim önce gönüllü açıklamalardan zorunlu açıklamalara doğru olmuş; zorunlu açıklamalar ise daha fazla gönüllü açıklama yapılmasını teşvik etmiştir. Günümüzde kamuyu aydınlatma bakımından şirketler kesiminde özellikle de halka açık şirketler ile belirli sektörlerde ve belirli alanlarda (finansal piyasalar, sermaye piyasaları, rekabet, tüketici hakları) zorunlu kamuya açıklama konusunda yaygın ve yoğun bir düzenleme sistemi bulunmaktadır. Şeffaflık ve kamuya açıklama sadece ulusal otoritelerin ilgi ve düzenleme alanı içerisinde kalan bir konu da değildir. Ulusal otoriteler günümüzde çoğunlukla şeffaflık ve kamuya açıklamanın içeriğini zenginleştiren ve geliştiren uluslararası kuruluşları ve sivil toplum girişimleri ile meslek örgütlerini ve onlar tarafından geliştirilen politika önerilerini izlemektedirler.
Bu tanımlama çerçevesinde şeffaflık erişilebilirlik, kapsamlılık, ilgililik, kalite ve güvenilirlik açısından ele alınabilir. Şeffaflık güvenilir bilginin uygun zamanlı olarak ve talep edilmeden açıklanması ve ulaştırılmasıdır. Bu nedenle şeffaflık bireysel bilgi taleplerine cevap vermek yerine sistemli ve kurumsal bir çerçeve içerisinde bilgi açıklanmasıdır. Bu bilgi güvenilir, önemli ve doğru olmalıdır. Diğer yandan şeffaflık ve kamuya açıklama ekonomik organizasyonun periyodik ya da dönemsel olarak finansal performansı, onun iş modelleri, kurumsal yönetimi ve yapısı ile riskleri hakkında da bilgi sağlamalıdır. Bu çerçevede kuşkusuz bilgi edinme hakkı çerçevesinde kişilerin kurumlardan ve kuruluşlardan bilgi talep etmesi ve onlarında talep edilen bilgiyi vermesi şeffaflığın bir türü olarak görülebilir. Ancak bu şekilde istenildiğinde bilgi verilmesi “kurumsal bir şeffaflık sistemi” olarak nitelenemez. Örneğin KAP sistem olarak sisteme tabi olan kişi kuruluşların önceden belirlenmiş kurallar çerçevesinde ve belirlenen kapsamda bilgileri öngörülen biçim ve şekillerde açıklanmasına dayanmaktadır. Bu da bazı bilgilerin periyodik ve dönemsel olarak açıklanmasını bazılarının da ortaya çıktıkça o sırada açıklanmasını öngören ve sürekli açıklama yükümünü getiren bir sistemdir. Gözetim ve denetim otoritesi bu sistemin kapsamında kalan kuruluşlardan belirli hallerin ortaya çıkması ya da çıkması olasılığı karşısında veya açıklanması gerektiği halde açıklanmamış olduğunu düşündükleri olası bir bilgi eksikliğinin bulunduğundan kuşkulandıklarında da bilgi talep edebilmektedirler.
Kurumsal bir şeffaflığın özünde ve bunu işleten sistemin temelinde “bilginin talep edilmeden açıklanması” yatmaktadır. Bu nedenle hukuk yazınında kendisine çok fazla önem atfedilen ve belki kişisel bilgi edinme bakımından önemli olan ve Anayasamızın 74. maddesinde yer alan bilgi talep etmek için başvuruda bulunma hakkı ile bu hakkın kullanımını düzenleyen 4982 sayılı Bilgi Edinme Hakkı Kanunu ile düzenlenmiş olan “bilgi edinme” kurumsal anlamda bir şeffaflık sistemi değildir. Bilgi edinme hakkı kişiler açısından kuşkusuz önemli bir araç ve olanak olsa da kurumsal bir şeffaflık sistemi olmadığı gibi onun seçeneği de değildir ve onun yerini tutamaz. Bir örnekle açıklamak istersek bilgi edinme hakkı sermaye piyasalarında KAP gibi bir kurumsal şeffaflık sistemin yerine pay sahipleri ve yatırımcıların belirli konularda şirkete yazı yazıp veya SPK’ya başvurup münferit işlemler hakkında bilgi almasına dayanan bir sistem olması gibidir.
Devlet denen kamusal örgütün ister merkezi yönetimin birimleri olsunlar isterlerse yerel yönetimler olsun ya da bunların şirket, vakıf, kamu tüzel kişiliği, müessese gibi örgütlenmiş faaliyetleri olsun kamu kurum ve kuruluşlarının bir bakış açısıyla bazı sorunları veya güçlükleri bulunduğunu söyleyebiliriz:
Birincisi kamu kurum ve kuruluşlarının çoğunun misyonlarını yerine getiremeyen ya da getirmede başarısız bir başka deyişle de “etkisiz-ineffective” organizasyonlar haline gelmeleri sorunudur. Bir kamusal hizmet sunmak ya da bir ekonomik işlev görmek amacıyla kurulan bir kamu kurum veya kuruluşu kısa bir süre içerisinde bir nedenle etkisiz bir organizasyon haline dönüşebilmekte ve kendisine verilen misyonları yerine getiremez hale gelebilmektedir.
İkincisi konu ise “etkinlik-efficency” sorunudur. Bir başka deyişle de kamu kurumlarının “etkinsiz-inefficient” kurumlar haline gelmesidir. Birçok kamu hizmeti için harcanan paranın artmasına karşın hizmetin verilmesinde verimliliğin düşmesi, düşmese bile harcanan paraya karşın verimliliğin, etkinliğin iyileşmemesi, iyileşememesi olgusu kamu yönetiminde neoliberal ve piyasacı bakış nedeniyle olağan hale gelmiştir. Hatta birçok örnekte olduğu gibi harcanan para bir hizmet veya değer yaratamamakta ve deyim yerinde ise harcanan para çöpe atılmış, sobada yakılmış olmaktadır. Ama çöpe atma kamu parası açısından ve bu hizmetten yararlanacak insanlar açısından olsa da bu harcama ile bazı kişilere kaynak ve varlık aktarılmış olabilmektedir. Hatta bazen bu harcamaların yapılmasının gerisinde bir değer yaratma, bir kamu hizmeti sunma ya da mevcut bir kamu hizmetini iyileştirme değil gerçekte söz konusu kişilere kamudan kaynak ve varlık aktarmak amacı yatabilmektedir. Yani harcama bir kamu hizmeti sunmak, kamuya varlık edinmek amacıyla değil bir kişiye transfer fiyatlaması ile kaynak aktarmak amacıyla yapılabilir. Her gün medyada bunun bir örneğine rastlamamız sıradanlaşmış bir olgu haline gelmiştir.
Üçüncüsü, kamu kurum ve kuruluşlarının (yetki ve otorite yahut parasal, malvarlıksal) güçlerinin ve olanaklarının kamu yöneticilerinin “kendi özel yararları için kullanmaları-private inurement” olgusudur. Bir başka deyişle de kamu kurumunun olanaklarının kamu görevlilerinin kendilerinin (politik, statü veya finansal) yararları için araç olarak kullanılmasıdır. Bu bir yerde iktisat ve hukukta “içerden öğrenen-insider”, “ilişkili taraf işlemleri-related party transactions”, “kendi yararına işlem, kendisiyle işlem-self dealing”, “kontrol etmenin özel yararları-private benefits of control” ve “payanda olma, destek çıkma-propping” dediğimiz kavramların kamu kesiminde işlemesi ve kamu görevlileri ve onlarla ilişkili kişiler tarafından kullanımıdır. Ehrhardt-Novak (2003) bir Alman şirketini kontrol eden ailenin şirketin imkanlarıyla sürdürdükleri yaşamı “debdebeli saltanat-splendid regency” ve bir tür “sahte feodal yaşam sitili – pseudo-feudal living style” olarak nitelemektedir. Meoli-Paleari-Urga (2006) ise özelleştirilen Telekom Italia örneğinden yola çıkarak kontrol eden kişilerin olanaklarını kullanarak sürdürdükleri yaşamı “krallar gibi yaşamak-live like kings” diye nitelemektedirler. (4) Özel kesim şirketlerini kontrol eden aileler ya da kişiler için yapılan bu tanımlamaları, etkin bir hesap verme sistemi bulunmuyorsa “sahipsizlik riski” taşıyan taşıyan kamu kurumlarını yöneten ve “hesap verme olgusu” ile karşılaşma olasılığı zayıf olan çok sayıda politikacı ve bürokratı nitelemek için de kolaylıkla kullanabiliriz.
Dördüncüsü, kamusal kurumların “aşırı risk” almasıdır. Bir başka ifadeyle kamu kurumlarını yönetenler kamusal fonları ve kamusal varlıkları (kendi paraları olmadığı ve uygun bir hesap verme mekanizması bulunmadığından) aşırı risk alarak yönetebilmekte ve kullanabilmektedirler.
Bu sorunların ortaya çıkmasındaki temel neden ise “hesap verme -accountability” kültürünün yeterince gelişmemesi ve hesap vermeyi sağlayacak mekanizmaların ve araçların yeterli ve uygun bir biçimde geliştirilmemesi, geliştirilmiş olanların ise işletilememesidir. Hesap verme aynı zamanda bir yaptırımla karşılaşmak, bir bedel ödemek anlamına da gelmektedir. Yoksa “hellallik almak”, “aldatıldığını kabul etmek”, “yanlış yaptığını kabullenmek” kuşkusuz hesap verme değildir.
Gerçekten de özel kesimde ya da iş hayatında hesap vermeyi sağlayan üç temel mekanizma kamuda yeterince gelişmemiştir.
(i) İş hayatında sahiplikten gelen ve amaçlarını etkin bir biçimde gerçekleştirmesinde, riskleri uygun bir şekilde değerlendirilmede kişisel yararlarının bulunmaktadır. Eğer özel kesimde işletmesinde etkinlik sağlanmaz ve riskler iyi değerlendirilmez ise işletme başarısız olur ve hatta iş yaşamından tasfiye olur. Bu özel kesimde çok hızlı işleyen bir süreçtir. Buna karşılık benzeri hesap verme mekanizması kamu kurumlarında ve kamu yöneticileri için söz konusu değildir. Kamu hizmetlerin etkin sunulmaması, ekonomik riskleri uygun biçimde kontrol edilmemesi ve kamu kurumunun başarısız olması doğrudan kamu yöneticisine (politikacı ve bürokrat) ekonomik bir bedel olarak yansımadığı gibi çoğu kez de politik bir bedel olarak da yansımayabilir. Bu başarısızlığın bedellerinin ödenmesi süreci kamu kurumlarında ve politikada çok yavaş ve inişli çıkışlı işleyen ve bazen da ilerlemeyen bir süreç şeklinde olduğunu söylemek yanlış olmaz.
(ii) Kamu kurumlarının etkin çalışmaya zorlayacak rekabetin eksikliği bir başka evrensel olgudur. Kamusal hizmetlerin çoğu tekel ya da tekelimsi konumdaki kurumlarca sunulmaktadır. Bu durumda insanların aynı hizmeti alacakları bir başka kuruluş yoktur. Hatta kamu sunduğu bazı kamu hizmetlerini özelleştirirken de bu kuruluşun tekel ya da tekelimsi özelliğini korumaktadır. Örneğin elektrik dağıtım şirketleri ve tekrar kamuya dönen Telekom’un özelleştirilmelerinde olduğu gibi. Hatta bazen “araç muayene” işinde olduğu gibi olmayan bir hizmet kamu gücü ile yaratılıp tekel olarak özelleştirilebilmektedir.
(iii) Bir başka konu, iş hayatında başarının nihai barometresi olan kâr ölçütünün kamuda yetersiz kalması ya da kamuda performansı değerlendirme işlevi görecek başkaca ölçütlerin geliştirilmemiş olmasıdır. Birincil işlevi toplumun gelişmesini sağlamak ve yaşam kalitesini iyileştirmek olan kamu kurumlarının çoğunluğu için kâr çok önemli olmamakla birlikte alternatif başarı ölçütlerini de bulmanın zorlukları vardır. Ama kâr, muhasebe ve raporlama standardı olarak nitelediğimiz belirli kabul ve varsayımlara dayanan bir muhasebe kavramı olup kamu kuruluşları için öncelikli amaç kamu varlıklarını ve olanaklarını ekonomik olarak etkin, verimli, amaca uygun ve değer yaratacak biçimde kullanmaktır.
Aslında özel bir şirket ya da kuruluş için kâr nihai bir rakamdır. Ancak ister özel şirketler olsun isterse kamu kuruluşu bir işletme ya da ekonomik bir organizasyon açısından önemli olan ise iyi bir kurumsal yönetim özellikle de basiretli bir finansal yönetimdir. Bir özel kuruluş (ve sahibi ile yöneticisi) bu konuda pusula olarak dört önemli ekonomik/finansal kavrama sahiptir. Bunlar “sermaye maliyeti-cost of capital”, “alternatif maliyet/fırsat maliyeti/gölge maliyet-opportunity cost”, “batık maliyet-sunk cost” ve “paranın zaman maliyeti-time value of money” kavramlarıdır. Bu kavramları yeterince dikkate almayan, önemsemeyen bir özel kuruluş ve onun sahibi/yöneticisi kaçınılmaz olarak başarısız olur, iflas eder. Ancak kamu kurumları ve kamu yöneticileri için de söz konusu kavramlar önemlidir. Belki kamu kurumları bu kavramlara önem vermeyince özel kuruluşlar gibi başarısız olup görünüp özvarlıklarını yitirip batmazlar; kamu yöneticileri özel sermaye sahibi ve özel kesim yöneticileri gibi işlerini kaybedip ekonomik bedel ödemeyebilirler. Ama bu kavramları dikkate almayan kamu kurum ve yöneticileri kamusal varlıkları ve kamu parasını kötü yönetmiş, kamu parasını çarçur edip israf etmiş olur ve bu ise topluma kamu borcunun artması, daha fazla vergi, daha yüksek enflasyon ve daha çok yolsuzluk olarak geri döner. Benim gözlemim kamu kurumlarının ve kamu yöneticilerinin bu temel ekonomik yönetim kavramlarını (ya da pusulalarını) çok kolaylıkla kaybedebildikleri hatta birçoğunun zaten böylesi kavramlara sahip olmadıklarıdır.
Sermaye piyasalarındaki kamuyu aydınlatma ve şeffaflık sisteminin amacı piyasalarda yatırımcıların karar vermesine etki edebilecek, piyasada işlem gören finansal araçların fiyatını etkileyebilecek her türlü bilginin dönemsel olarak ve ortaya çıktığında eksiksiz ve zamanında kamuya açıklanmasıdır. Bu amaçla sistemin öngördüğü raporlar, bilgiler ve açıklamalar yeknesak biçimlerde öngörülen kamuya açıklama platformu (KAP), borsa ve SPK’ya iletildiği gibi ve şirketlerin kendi internet sitelerinde de kamuya açıklanır. Bu çerçevede kamuyu aydınlatma sisteminin temelini kurumsal yönetim ilkeleri, işletmelerin finansal raporlarının belirli ilke ve standartlara uyularak hazırlanması, bağımsız dış denetim, belirli iş ve işlemlerin belirli süreçlere uyularak yapılması, belirli iş ve işlemlerin yapılmaması konusundaki ayrıntılı ve genellikle zorunlu ve zorlayıcı düzenlemeler desteklemektedir. Diğer yandan hem bilgilerin kamuya açıklanması hem de kamuyu aydınlatma sistemini destekleyici kurallar özel hukuk ve kamu hukuku yaptırımlarına bağlanmıştır.
Bu nedenle kamu kurumları için kurulacak bir aydınlatma sisteminin kapsamına hangi kişi ve kuruluşların gireceği, bunların hangi işlerinin ve işlemleri ile hangi raporlarının kamuya açıklanacağı, açıklamanın ne biçimde ve hangi platformlarda yapılacağı, açıklama yükümlerine uymayan ilgililer ve kamu yöneticileri hakkında hangi yaptırımların uygulanacağı, sistemin düzenleme ve denetiminin kim tarafından yapılacağı gibi konuların açıklığa kavuşturulması gerekmektedir. Bu konuda benim kişisel olarak düşündüğüm bazı detaylar olsa da burada sadece böyle bir kamuyu aydınlatma sistemine ilişkin konuları genel olarak hatırlatmak istiyorum. Bu çerçevede;
(i) Konunun başta yaptırımların belirlenmesi olmak üzere taşıdığı özellikler nedeniyle genel olarak özel bir kanunla düzenlenmesi gerektiğini söylemeliyiz. Kanuna dayanmayan bir “kamu kuruluşları aydınlatma” sistemi zorlayıcı özelliği zayıflar ve hatta böyle bir özelliğe sahip bile olamayabilir.
(ii) Kamu kuruluşları aydınlatma sisteminin kapsamına yürütme erkinde yer alan merkezi hükümet kuruluşları, bakanlıklar, belediyeler, kamu tüzel kişileri, kamu iktisadi kuruluşları, bakanlıklar, kamu kuruluşlarının kurucusu olduğu vakıflar, kamuya yararlı olan dernekler, vergi istisnası tanınan vakıflar ile bu kuruluşların doğrudan veya dolaylı olarak kontrol ettiği şirketler ve bunlarda bakan, yönetim kurulu üyesi, başkan, genel müdür olarak görev yapan kişiler ve belirlenecek diğer görevliler kamuyu aydınlatma yükümü kapsamında olmalıdırlar.
(iii) Kamuya aydınlatma platformu olarak hem deneyimi hem de altyapıya sahip olması nedeniyle KAP sisteminden yararlanılabilir. Bir başka deyişle KAP’ı işleten MKK bu amaçla ayrı bir Kamu Kuruluşları Aydınlatma Platformu kurabilir. Ancak konuyu düzenleyecek Kanun bu konuda ayrı ve yeni bir platform kurulmasını öngörebilir. Kuşkusuz konunun bir başka yönü kapsamda kalan kuruluşların internet sitelerinin içeriğinin iyileştirilmesi ve aydınlatma platformunda açıklanacak bilgilerin bu sitelerde de ayrıca yayımlanmaları gerekli.
(iv) Kritik bir konu Kamu Kuruluşları Aydınlatma Platformu’nun hem yönetimi hem de bu konuda yapılması gerekecek ikincil düzenlemeler için yeni bir kurumsal örgütlenme gerektirip gerektirmediği ve gerektirdiği düşünülüyorsa bunun nasıl ve hangi tür bir kurum biçiminde örgütleneceğidir. Ne şekilde olursa olsun “günübirlik politikanın dışında kalan”, “adil”, “tarafsız”, “düzgün” ve “etkin” işleyen bir kurumsal örgütlenme yaratmak gerekir.
En önemli konu böylesi yani kamu kuruluşlarını kapsayan zorunlu ve kapsamlı olan, iyi ve etkin işleyen bir kamuyu aydınlatma sisteminin mevcudiyetini ve bunun kurulmasını politikacının (iktidar ve muhalefet) isteyip istemeyeceği, böyle bir sistemi gönüllü olarak kurmaya razı olup olmayacağıdır. Bu konuda iyimser olmasam da bazı hatırlatmalar yapmak isterim. Kamu kurumlarının kamuyu aydınlatması ile ilgili olduğu için bu kurumun örgütlenme biçiminin ve işleyişinin günübirlik siyasetin gölgesi ve siyasetçilerin müdahalesi dışına çıkarılması çok önemli konudur. Başkanı ve karar organı üyeleri politikacı tarafından atanan mevcut özek kurumlar modeli (SPK, BDDK, RK gibi) bu kuruma uygun düşmeyebilir. RTÜK örneği, yani karar organı üyelerinin siyasi parti gruplarına tahsisli TBMM’de yapılan seçim modeli de bu kurumun iktidarın bürokratik bir organa dönüşmesine mani olamamıştır. Bu nedenle bu sistemi yönetecek kurumsal yapının çok özel bir biçimde kurgulanması gerekir. Sürekli bir örgüt ve yeni bir kuruluş yerine daha önce “Türkiye Muhasebe Standartları Kurulu” olduğu gibi sekreteryasını SPK’nın yaptığı ve değişik yerlerden gelen (ve esas itibariyle bağımsız ve ehliyetli) kişilerden oluşan bir karar organı biçiminde örgütlenme yöntemi de seçilebilir.
(v) Önemli bir başka konu kamu kuruluşlarının hangi bilgileri, nasıl ve hangi biçimde açıklayacaklarının belirlenmesidir. Bu konu çıkarılacak kanunda hem genel çerçevesi hem de bazı detayları Kanunda yer almalıdır. Uygulamaya ilişkin ayrıntılar ve süreçler konusunda aydınlatmayla ilgili görevlendirilecek olan kurum yetkilendirilebilir. Önemsiz bilgilerin açıklanması önemli bilgilerin gözden kaçmasına ya da kaçırılmasına neden olacağı gerçeği unutulmamalıdır.
(vi) Kamuyu aydınlatma sistemine uymama ya da kuralların ihlali, eksik ve yanıltıcı bilgi verme durumunda uygulanacak yaptırımların neler olacağı ve bu yaptırımların uygulanmasında izlenecek süreçlerin belirlenmesidir. Bu konuda 6362 Sayılı Sermaye Piyasası Kanunu’nda yer alan kurallar ve yaptırımlara ilişkin düzenlemelerin yol gösterici olabileceği kanısındayım.
Notlar:
(1) Regina E. Herzingler, Can Public Trust in Nonprofits and Government be Restored, Harvard Business Review (March-April 1996).
(2) Bu konuda hep aklıma Faruk Nafiz’in bir rübaî’sinin son iki satırında yer alan “Yıldırım, düştüğü taş zindana devlet götürür; / Ve Timur, sıklet olur girdiği mermer saraya!” dizeleri aklıma gelir.
(2) Brandeis’in cümleleri şöyledir: “Publicity is justly commended as a remedy for social and industrial diseases. Sunlight is said to be the best of disinfectants; electric light the most efficient policeman.”
(3) Bu konu ve ilgili çalışmalar için bkz. Ali İhsan Karacan (2014), İlişkili Taraf İşlemleri Üzerine Giriş ve Bir Tarama, Banka ve Finans Hukuku Dergisi, Cilt 3, Sayı 10, s.45-106.